売れているのに、儲からない店は多い。繁盛店の口座にお金が残らない本当の理由
Restaurant Business Reform または 飲食店経営改善ブログ
この記事は約 12
分で読めます
目次
Outline
売れているのに儲からない11のメカニズム
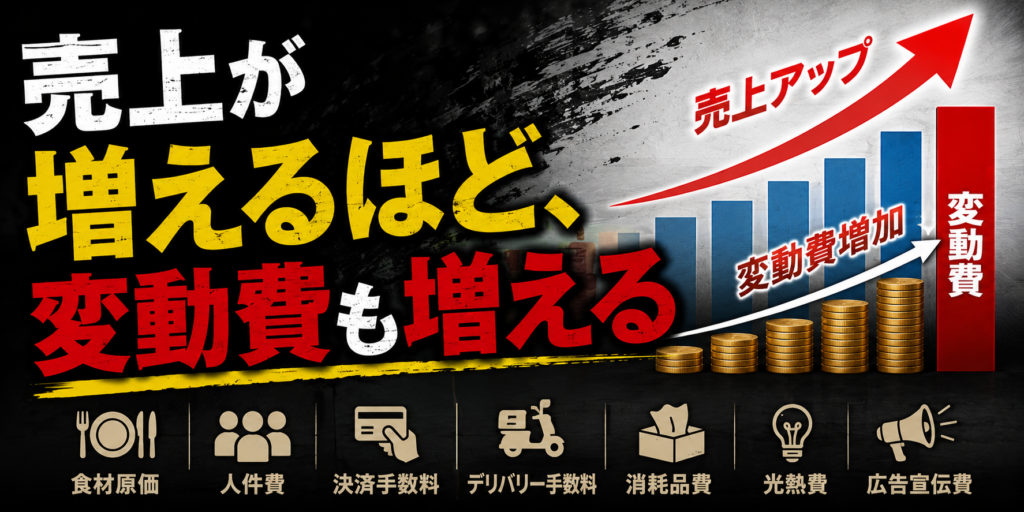
1.売上が増えるほど、変動費も増える
「今月は売上が200万円も増えた。」
そう聞くと、多くの人は会社のお金も200万円近く増えたように感じます。
しかし、実際の飲食店経営はそれほど単純ではありません。
売上が増えると、その売上を作るために必要な費用も同時に増えるからです。
このように、売上や客数に応じて増減する費用を、経営では変動費と呼びます。
代表的なものは、食材原価です。
料理が一品売れるたびに、肉、魚、野菜、米、調味料などが消費されます。
売上が増えれば、それだけ多くの食材を仕入れなければなりません。
しかし、売上に連動して増える費用は、食材だけではありません。
スタッフの勤務時間。
決済手数料。
テイクアウトやデリバリーの容器。
割り箸やおしぼりなどの消耗品。
ガス、水道、電気。
集客に使った広告費。
デリバリープラットフォームへ支払う手数料。
売上が増えれば、これらの費用も少しずつ、あるいは大きく増えていきます。
月商300万円から500万円へ増えた場合
例えば、月商300万円だった店が、月商500万円まで成長したとします。
売上は200万円増えました。
ところが、この200万円がそのまま利益として残るわけではありません。
仮に、追加された200万円の売上に対して、次の費用が発生したとします。
| 項目 | 増加額 | 売上増加額に対する割合 |
|---|---|---|
| 食材原価 | 70万円 | 35% |
| 人件費 | 60万円 | 30% |
| 決済・販売手数料 | 20万円 | 10% |
| 消耗品・水道光熱費 | 10万円 | 5% |
| 販促費・広告費 | 10万円 | 5% |
| 増加した費用の合計 | 170万円 | 85% |
| 残る金額 | 30万円 | 15% |
売上は200万円増えています。
しかし、費用も170万円増えているため、残るのは30万円です。
つまり、200万円の追加売上を作るために、170万円を使っていることになります。
ここで注意しなければならないのは、この30万円も、まだ最終的な手残りではないということです。
ここからさらに、
- 家賃
- 通信費
- システム利用料
- 保険料
- 税理士報酬
- 修繕費
- 借入金の返済
- 税金
- 設備更新のための積立
などを支払う必要があります。
そのため、売上が200万円増えても、実際に口座へ残るお金は、ほとんど増えていないことさえあります。
売上には「作るための費用」がある
飲食店では、売上だけが単独で増えることはありません。
売上の後ろには、必ずその売上を作るための費用がついてきます。
お客様が増える
↓
料理の注文が増える
↓
食材の使用量が増える
↓
仕込みが増える
↓
スタッフの勤務時間が増える
↓
水道光熱費や消耗品も増える
↓
売上は増えたが、支出も増える
この構造を理解せず、売上だけを追い続けると、店はどんどん忙しくなります。
スタッフは走り回る。
厨房には注文が並ぶ。
仕入れ金額は大きくなる。
レジの売上数字も伸びていく。
それなのに、月末になると口座にお金が残っていない。
すると経営者は、こう思います。
「これだけ売ったのに、なぜお金がないのだろう。」
しかし、お金が消えたわけではありません。
売上を作る過程で、食材費、人件費、手数料、広告費などに姿を変えて、店の外へ出ていっただけです。
原価率35%は、売上の35%が最初から残らないということ
例えば、原価率35%の店では、100万円を売り上げるために、単純計算で35万円の食材が必要です。
| 売上 | 原価率 | 食材原価 | 原価を引いた残額 |
|---|---|---|---|
| 100万円 | 35% | 35万円 | 65万円 |
| 300万円 | 35% | 105万円 | 195万円 |
| 500万円 | 35% | 175万円 | 325万円 |
| 700万円 | 35% | 245万円 | 455万円 |
月商300万円から500万円になれば、食材原価は105万円から175万円へ増えます。
売上が200万円増えた一方で、食材費だけでも70万円増える計算です。
そして、残った130万円から人件費や手数料、光熱費などを支払います。
つまり、経営者が見るべきなのは、
「売上がいくら増えたか」
だけではありません。
その売上を作るために、追加でいくら使ったのか。
ここまで見なければ、本当に店が強くなったのかは分かりません。
人件費は完全な変動費ではない
食材原価は、比較的売上に連動しやすい費用です。
一方、人件費は少し複雑です。
売上が上がった瞬間だけスタッフを呼び、暇になった瞬間に帰ってもらうことはできません。
営業前には仕込みが必要です。
営業後には片付けや清掃があります。
忙しくなることを予測して、ピークより前からスタッフを配置する必要もあります。
そのため、人件費は売上と完全には連動しません。
売上が予想より少なくても、組んだシフトの人件費は発生します。
反対に、予想以上に売れれば、残業や追加出勤が必要になります。
つまり人件費は、
売れても増え、売れなくても一定額がかかる費用
なのです。
この性質が、飲食店経営を難しくします。
売上200万円の増加を見込んでスタッフを増やしたものの、実際には100万円しか増えなければ、人件費率は一気に悪化します。
売上を増やすための準備が、売上より先に費用として発生するからです。
売上の増加率と、利益の増加率は違う
例えば、月商300万円の店が500万円になれば、売上は約67%増えています。
しかし、利益も67%増えるとは限りません。
売上の増加に伴って、
- 原価率が上がった
- 残業が増えた
- 求人広告を出した
- デリバリー広告を強めた
- キャッシュレス決済が増えた
- 容器や備品の使用量が増えた
- オペレーションが乱れて廃棄が増えた
ということが起これば、利益の伸びは売上の伸びを大きく下回ります。
場合によっては、売上が増えたのに、利益は以前より減っていることさえあります。
| 状態 | 月商300万円時 | 月商500万円時 |
|---|---|---|
| 売上 | 300万円 | 500万円 |
| 営業利益 | 30万円 | 20万円 |
| 営業利益率 | 10% | 4% |
この場合、売上は200万円増えています。
しかし、利益は30万円から20万円へ減っています。
店は以前より忙しくなっているのに、以前より儲からなくなっています。
これが、売れているのに儲からない店で起きていることです。
大切なのは「追加売上の限界利益」
新しく増えた売上から、その売上を作るために増えた費用を引いて、いくら残ったのか。
この考え方が重要です。
追加売上
-追加原価
-追加人件費
-追加手数料
-追加消耗品費
-追加販促費
=追加売上から残った利益
先ほどの例なら、
追加売上    200万円
食材原価    -70万円
人件費     -60万円
手数料     -20万円
消耗品・光熱費 -10万円
販促費     -10万円
────────────────
残る金額     30万円
200万円を追加で売るために、経営者やスタッフの負担が大幅に増えているのであれば、残った30万円がその負担に見合うのかも考えなければいけません。
営業時間を延ばした。
休日を減らした。
店長が毎日残業した。
経営者が現場へ戻った。
スタッフが疲弊した。
接客や清掃の質が落ちた。
そこまでして作った30万円なら、本当に良い売上だったのでしょうか。
売上は増えればよいのではありません。
利益を残しながら増える売上でなければ、店を強くすることはできません。
変動費率が高い店は、売上が増えても残りにくい
売上に対して、変動費が何%かかっているのかも重要です。
例えば、売上100円を作るたびに85円の変動費が発生する店では、残るのは15円です。
一方で、変動費が65円なら、35円残ります。
| 追加売上 | 変動費率 | 変動費 | 残る金額 |
|---|---|---|---|
| 200万円 | 65% | 130万円 | 70万円 |
| 200万円 | 75% | 150万円 | 50万円 |
| 200万円 | 85% | 170万円 | 30万円 |
| 200万円 | 95% | 190万円 | 10万円 |
同じ200万円の追加売上でも、費用構造によって残る金額は大きく変わります。
だから、月商500万円という数字だけを見ても、その店が儲かっているかどうかは判断できません。
月商500万円で50万円残る店もあれば、10万円しか残らない店もあります。
借入返済や税金まで含めれば、現金が減っている店さえあります。
経営者が見るべき数字
売上が増えたとき、経営者は次の数字を確認する必要があります。
- 売上はいくら増えたのか
- 食材原価はいくら増えたのか
- 総労働時間はいくら増えたのか
- 人件費はいくら増えたのか
- 販売手数料はいくら増えたのか
- 広告費はいくら増えたのか
- 消耗品費や水道光熱費はいくら増えたのか
- 最終的に営業利益はいくら増えたのか
- 口座の現金はいくら増えたのか
売上だけ増えても、営業利益や現金が増えていなければ、経営は改善していません。
忙しさだけが増えています。
売上とは、店の規模を表す数字です。
しかし、利益は店の強さを表す数字です。
そして、最後に残った現金は、その店が未来へ進める力を表します。
だから経営者は、
「いくら売れたか」
だけではなく、
その売上から、最終的にいくら残ったのか。
を見なければなりません。
売上が増えることは、もちろん大切です。
しかし、売上を増やすこと自体が経営の目的ではありません。
売上を利益へ変え、利益を現金として残すこと。
その仕組みがあって初めて、店は本当の意味で成長していくのです。
ブログでの公開はここまでです。続きや実践的な飲食店経営の記事は note へ順次移行しています。公開中の記事・販売内容は note のトップページでご確認ください。
この記事を書いた人 Wrote this article
新田 敏之 RBR合同会社 統括 / 男性
RBR(Restaurant Business Reform)代表。 鉄板焼きの現場で25年。 これまで数多くの飲食店の立て直しを中心とした経営改善に携わり、売上改善、商品開発、人材育成、オペレーション構築、デリバリー事業の立ち上げなど、現場に入りながら支援を行ってきました。 現在は「ガブ飲み食堂」を運営しながら、主力商品の開発・ソースや商品の卸事業、デリバリーFC事業の展開、そして飲食店の経営改善支援を行っています。 このブログで発信するのは、机上の理論ではありません。 すべて現場で試し、失敗し、改善を繰り返してきた実践知です。 料理だけでは、お店は続きません。 利益が残る仕組み、人が育つ環境、お客様に選ばれ続ける理由。 私は、その「経営」を一人でも多くの飲食人に届けたいと考えています。 飲食店を増やしたいわけではありません。 利益が残る飲食店を、一店舗でも増やしたい。 その想いを胸に、今日も現場で挑戦を続けています。
関連記事 Related articles