食料品1%法案で、外食10%はどう変わるか|値下げより先に「店で食べる理由」を仕組みにする
この記事は約 20
分で読めます
2026年10月9日、政府は、現在8%の軽減税率が適用されている飲食料品の消費税率を、2027年4月1日から2年間、1%へ引き下げる法案を閣議決定し、国会へ提出しました。
ただし、2026年10月13日時点で、この法案はまだ成立していません。衆議院の議案情報では受理日は確認できますが、委員会付託、議決、公布などの欄は空欄です。したがって、現段階で「食料品の消費税が1%になった」として価格や会計処理を変更することはできません。
そして、飲食店にとって重要なのは、今回の法案が「外食を含むすべての食事」を1%にするものではないという点です。対象は、現在の軽減税率の対象となっている飲食料品です。店内飲食、酒類、ケータリングなどは10%のままです。一般的な持ち帰りや食品販売は1%、店内で食べれば10%という境界が生まれます。
現在は、持ち帰り8%、店内飲食10%で、税率差は2ポイントです。法案が成立すれば、持ち帰り1%、店内飲食10%となり、差は9ポイントへ広がります。拡大幅は7ポイントです。
この7ポイントを、単なる税務ニュースとして読むだけでは、飲食店経営への影響を見誤ります。家計の実質消費は減り、消費者の節約意識は強まり、仕入れ価格は上がっています。その状態で、家庭で食べる食品や持ち帰りと、店内飲食との価格差が広がろうとしています。
つまり問われるのは、「何円値下げするか」だけではありません。店で食べる時間に、持ち帰りとの差額を払う理由があるか。その理由を、特定の料理人や接客上手なスタッフの個人技ではなく、誰が担当しても繰り返し再現できるか。今回の法案は、飲食店の税率よりも、店の価値設計と組織能力を問い直すニュースです。
目次
Outline
第1章 食料品1%で変わるのは、会計数字だけではない
まず、法案の範囲を正しく整理します。政府資料によれば、現在の軽減税率対象である飲食料品の税率を、2027年4月1日から2029年3月31日まで1%とする内容です。国税庁も、「法案が成立した場合」という条件を明示したうえで、制度変更に備える案内を公表しています。
対象となるのは、酒類と外食を除く飲食料品です。したがって、飲食店で同じ料理を販売しても、客が持ち帰る場合と、店内で食べる場合では税率が異なります。税率の判定は、原則として販売時点で確認した客の意思に基づきます。
税抜き1,000円の商品で、税額をそのまま価格へ反映すると仮定してみます。現在は、店内飲食が1,100円、持ち帰りが1,080円で、差は20円です。法案成立後は、店内飲食が1,100円、持ち帰りが1,010円となり、差は90円です。価格差は70円広がります。
ただし、「税率が7ポイント下がるから、店の利益がそのまま7%増える」「持ち帰り価格を必ず7%下げなければならない」という意味ではありません。実際の利益は、税込価格をどう設定するか、仕入税額控除をどう扱うか、原材料費、包材費、決済手数料、販売手数料、追加作業時間などによって変わります。課税方式や個別の税務判断については、税理士など専門家への確認が必要です。
重要なのは、消費者の目に映る「選択肢の差」が大きくなることです。同じ店、同じ料理でも、店内か持ち帰りかによって支払額が変わりやすくなります。客は、味だけでなく、価格、時間、居心地、片付けの手間、移動、会話、サービスまで含めて選ぶようになります。
さらに店側では、商品登録、POS設定、モバイルオーダー、メニュー表示、レシート、請求書、予約受付、スタッフの確認方法を見直す必要があります。税率設定を変えるだけで、現場の準備が終わるわけではありません。
ここで対応を「経理担当者の仕事」に閉じ込めると、客前で混乱が起きます。持ち帰りで会計した客が店内で食べようとしたとき、予約商品をどちらの税率で処理するのか、単なる出前・宅配とケータリングをどう区別するのか。こうした例外を、アルバイトを含む全員が同じ基準で説明できなければ、制度変更は接客品質の低下へつながります。
税制変更は、会計処理、価格表示、注文導線、接客説明を同時に動かします。だからこそ経営者は、税率ではなく、顧客体験全体の設計変更として捉える必要があります。
第2章 家計が苦しいとき、外食は価格だけで選ばれない
今回の法案が飲食店へ与える影響は、家計と物価の現状を重ねて見ることで、より明確になります。
総務省が2026年10月9日に公表した8月の家計調査では、二人以上の世帯の消費支出は1世帯あたり31万975円でした。前年同月比は名目で1.0%減、物価変動を除いた実質で3.1%減となり、実質消費支出は9か月連続で減少しています。勤労者世帯の実収入も実質で減少しました。
この統計は二人以上の世帯を対象とするため、単身世帯を含む全消費者へそのまま広げることはできません。それでも、物価上昇のなかで、家計が使える実質的な金額が圧迫されている状況は読み取れます。
日本銀行が2026年10月13日に公表した「生活意識に関するアンケート調査」第107回では、有効回答1,972人のうち、暮らし向きにゆとりがなくなってきたと答えた人が54.4%でした。1年前より物価が上がったと感じる人は95.5%、1年後も物価が上がると予想する人は88.6%です。また、支出を減らした項目として、外食が最も多く挙げられました。
これは意識調査であり、実際の販売額を直接測ったものではありません。しかし、外食が節約対象として意識されやすいことを示しています。持ち帰りや家庭用食品の税率が下がり、店内飲食が10%のままであれば、外食を減らす理由が一つ増える可能性があります。
一方で、日本フードサービス協会が2026年9月25日に公表した8月の外食産業市場動向調査では、全店売上高は前年同月比104.9%、店舗数は101.2%、客数は102.6%、客単価は102.3%でした。外食市場は、金額上では前年を上回っています。
ただし、この数字は加盟企業229社、3万6,982店舗の全店データであり、日本中のすべての飲食店の利益を示すものではありません。売上が4.9%増えても、原材料費、人件費、光熱費、賃料、決済手数料がそれ以上に上がれば、利益は増えません。客数と客単価が伸びたという事実と、個店の経営が楽になったかどうかは別の問題です。
総務省の8月の消費者物価指数では、総合指数が前年同月比1.9%上昇、生鮮食品を除く総合が1.7%上昇、生鮮食品を除く食料が2.7%上昇、外食が2.1%上昇しました。品目別では外食のすしが11.2%上昇しています。
さらに、日本銀行の9月の企業物価指数では、国内企業物価指数が前年同月比6.8%上昇し、円ベースの輸入物価指数は24.5%上昇しました。企業物価指数は幅広い商品を集計した指数であり、個々の飲食店の食材原価が6.8%上がったという意味ではありません。しかし、川上の価格圧力が続いていることは確認できます。
ここまでの事実をつなぐと、飲食店は三つの圧力を同時に受けています。家計は実質的に余裕を失い、外食は節約対象になりやすい。それでも店側の仕入れや運営コストは高い。そこへ、持ち帰りと店内飲食の税率差が広がる可能性が加わります。
だから、単純な値下げだけでは問題を解けません。値下げで客数を取っても、粗利益が減り、少ない人数で忙しさだけが増えれば、働く人の時間と体力が削られます。短期的な売上を守るための施策が、長期的にはサービス品質と定着率を下げ、さらに客離れを招くこともあります。
第3章 競争相手は隣の店ではなく、「家で済ませる」という選択になる
飲食店経営では、競合店の価格やメニューを調べることが重視されます。しかし、今回の法案が示しているのは、競争の境界そのものが動く可能性です。
客が昼食に1,000円前後を使うとき、比較するのは近隣の飲食店だけではありません。スーパーの総菜、コンビニ、冷凍食品、持ち帰り専門店、自炊、宅配、店内飲食が、同じ一食の選択肢として並びます。食料品と持ち帰りが1%、店内飲食が10%になれば、「店で食べる」選択には、価格差を超える理由が必要になります。
ここで多くの店が陥りやすいのが、店内と持ち帰りを「同じ料理を違う容器で渡すだけ」と考えることです。しかし、客が求めている価値は異なります。
持ち帰りで重視されるのは、注文の簡単さ、受け取りの速さ、持ち運びやすさ、帰宅後も品質が崩れにくいこと、温め直しや片付けのしやすさです。店内飲食で重視されるのは、できたての温度、香り、器、盛り付け、提供の間、空間、会話、気配り、片付けから解放される時間です。
両者の違いを曖昧にしたままでは、持ち帰りは「安い店内料理」、店内飲食は「高い持ち帰り料理」に見えてしまいます。税率差が広がるほど、この曖昧さは経営上の弱点になります。
RBRが主張したいのは、価格差を説明する言葉を考える前に、価格差に値する体験を設計することです。
たとえば、着席後の最初の一分で客の状況をつかむ。料理を最も良い温度で出す。複数の料理の提供順をそろえる。客が話しているときは割り込まず、必要な瞬間には待たせない。商品知識を押しつけず、迷っている理由に合わせて説明する。退店時には、会計を終えるだけでなく、その客の時間を締めくくる。
一つひとつは派手な施策ではありません。しかし、これらが毎回つながれば、客は料理だけでなく、「この店で過ごす時間」を買うようになります。
大手は、広告費、立地、アプリ、ポイント、仕入れ規模で優位に立てます。中小店や個店が同じ土俵で正面から戦えば、資本力の差がそのまま結果へ出ます。
一方で、地域の客の目的を読み、料理と接客と空間を細かく組み合わせ、その店らしい体験を繰り返し再現する能力は、店舗数の多さだけでは作れません。ここに、ケイパビリティ・ベースド・ストラテジーを軸とする「弱者の戦略」があります。
競争優位は、珍しい商品を一度作ることではありません。顧客に提供したい価値を、調理、サービス、教育、判断基準までつなぎ、組織として再現し続けられることです。税率差によって価格の比較が強まるほど、模倣しにくい組織能力の差が重要になります。
第4章 「店で食べる理由」をQSC+Hへ翻訳する
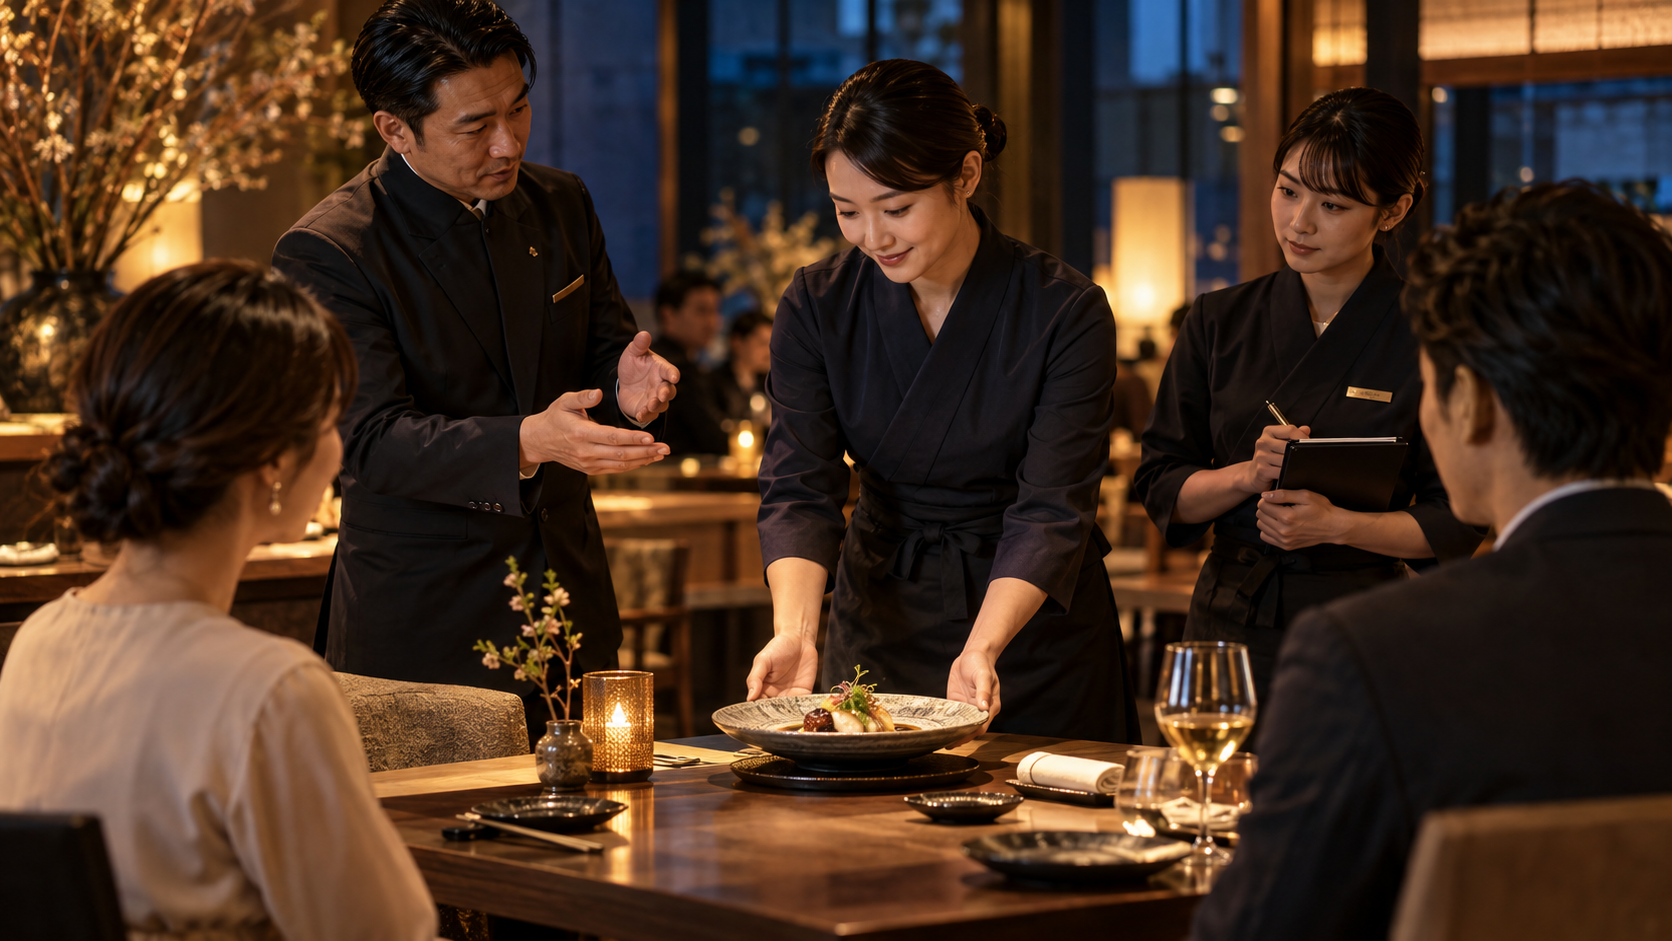
一般的な対策では、「接客を良くしよう」「付加価値を高めよう」「常連客を増やそう」と言われます。しかし、この言葉だけでは現場は動けません。何を、いつ、どの状態まで実行すればよいかが分からないからです。
RBRでは、店舗品質をQSCだけでなく、Hospitalityを加えたQSC+Hで捉えます。
- Qualityは、料理の味だけでなく、温度、盛り付け、提供順、持ち帰り後の状態まで含みます。
- Serviceは、速さだけでなく、注文の分かりやすさ、説明、会計、受け渡しの正確さを含みます。
- Cleanlinessは、客席や厨房の清掃だけでなく、入口、メニュー、トイレ、容器、制服など、客が安心を判断する接点を含みます。
- Hospitalityは、愛想の良さではありません。その客が何を求めているかを察し、状況に合う行動を選ぶ力です。
Hospitalityを「できる人のセンス」に任せると、その人が休んだ日に店の価値が下がります。だから、良い気配りが起きたときに、その背景を言葉にする必要があります。
たとえば、子ども連れの客へ料理の提供順を変えたのであれば、「子どもが待てる時間を短くし、家族全員が落ち着いて食事できるようにする」という目的を共有します。急いでいる客へ先に提供時間を伝えたのであれば、「選択できる状態を作り、待たされたという不満を防ぐ」という意味を教えます。
この翻訳を担うのが店長です。店長は、シフトを作り、売上を確認し、クレームに対応するだけの管理者ではありません。経営者が顧客へ届けたい価値を、現場で観察できる行動へ変換し、スタッフへ伝承する存在です。
経営者が「うちは温かい店にしたい」と言うだけでは、行動はそろいません。店長はそれを、「入店時に作業の手を止めて顔を見る」「初来店の客には注文方法を先に説明する」「料理の遅れが見えた時点で声をかける」「退店時には入口まで視線を送る」といった行動へ変えます。
そのうえで、朝礼や終礼で一つずつ確認し、できた場面と迷った場面を共有します。行動が反復されれば習慣になります。複数のスタッフが同じ判断をできるようになれば、共有された習慣が文化になります。その文化が料理、教育、店長機能と結びつき、他店が簡単にまねできない状態になったとき、初めて組織のケイパビリティになります。
同時に、持ち帰りは店内飲食の劣化版にしないことが大切です。受け取り時間の正確さ、包材の安全性、汁漏れ防止、料理の並べ方、温め方の案内、商品を渡す瞬間の言葉まで設計すれば、持ち帰りにも独自の価値が生まれます。
店内と持ち帰りを、どちらが上か下かで考える必要はありません。それぞれの利用目的に合う価値を設計し、別々のオペレーションとして磨く。その結果、店内には店内の理由、持ち帰りには持ち帰りの理由が残ります。
価格を決めるときも、食材原価率だけでは判断できません。商品または注文ごとに、税抜売上から食材費、包材費、決済手数料、販売手数料、追加で発生する作業時間などを差し引き、どれだけ利益へ貢献しているかを確認します。
持ち帰りは客席を使わない一方で、包材費と受け渡し作業が増えます。店内飲食は包材費が少ない一方で、配膳、食器洗浄、客席清掃、滞在時間に応じた空間コストが発生します。税率差だけで有利不利を決めず、チャネルごとの貢献利益と顧客価値を一緒に見る必要があります。
第5章 法案成立を待たず、90日で準備する
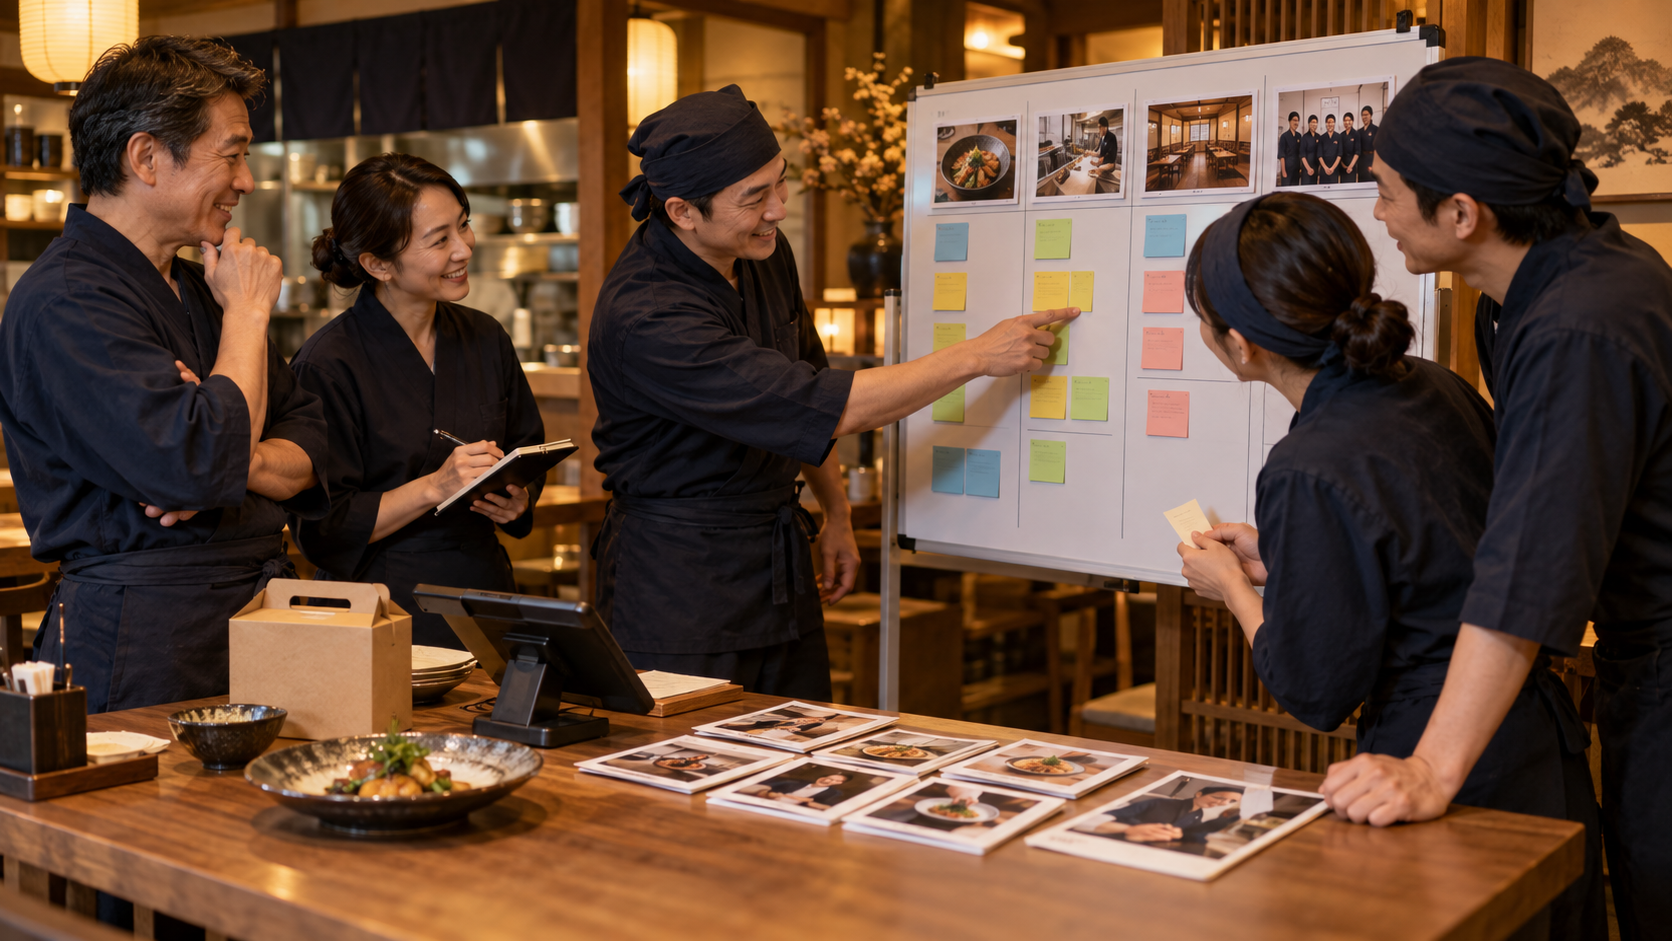
法案はまだ成立していません。だから、税率を先に変更することはできません。しかし、成立してから慌てる必要もありません。今から行うべきなのは、大規模な投資ではなく、自店の構造を見えるようにし、小さな実験を始めることです。
1日目から30日目 商品と顧客行動を一枚にする
最初の30日で、店内、持ち帰り、宅配、物販の売上を分けて確認します。商品ごとに、現在の税込価格、税抜価格、適用税率、食材費、包材費、販売手数料、決済手数料、標準作業時間を並べます。
同時に、客が店内を選ぶ理由と、持ち帰りを選ぶ理由を記録します。想像で決めず、予約時の質問、注文時の会話、口コミ、キャンセル理由、スタッフが受けた相談から拾います。
- どの商品が店内と持ち帰りの両方で売れているか
- 持ち帰ると品質が落ちやすい商品は何か
- 店内でなければ伝わらない価値は何か
- 包材費や手数料を含めても利益が残る商品は何か
- 現場が税率区分を迷いやすい注文は何か
この段階では、結論を急ぎません。経営者、店長、調理、サービスで同じ数字と事実を見ることが目的です。
31日目から60日目 店内価値を一つだけ試す
次の30日では、「店で食べる理由」を一つ選び、特定の時間帯や商品で試します。
たとえば、ランチの提供時間を短くする、最初の料理までの待ち方を改善する、看板商品の説明を統一する、提供温度を安定させる、子ども連れの提供順をそろえるなどです。一度に五つ変えると、何が効いたか分からなくなります。
実験では、売上だけでなく、客数、客単価、注文構成、提供時間、再来店、廃棄、残業、クレーム、スタッフの負担を確認します。客単価が上がっても、提供時間と残業が大きく増えたなら、その方法は続けにくい可能性があります。
RBRが重視するのは、「良い結果が出たか」だけではなく、「少ない無理で繰り返せるか」です。働く人の時間と人生を削って作るサービスは、組織能力にはなりません。
61日目から90日目 店長が教えられる仕組みにする
最後の30日では、うまくいった行動を、店長が他のスタッフへ教えられる形にします。
- 実行する場面と目的を一文で示す
- 良い状態を写真や具体例で共有する
- 例外が起きたときの判断基準を決める
- 新人でも確認できる短いチェック項目にする
- 朝礼、営業中の観察、終礼で改善を回す
マニュアルを作ること自体が目的ではありません。経営者が大切にする価値を、現場が迷わず再現し、結果を見ながら修正できる状態を作ることが目的です。
税制の詳細が確定した段階では、POS、メニュー、モバイルオーダー、レシート、請求書、予約導線、スタッフ説明を更新します。その際も、税率変更だけを別作業にせず、90日間で整理した商品構成とオペレーションへ接続します。
結論 9ポイントの差に、値下げだけで答えない
2026年10月13日時点で、食料品の消費税率を1%へ引き下げる法案は、国会へ提出された段階であり、成立していません。店内飲食は10%のまま、現在8%の軽減税率対象食品が1%になれば、店内飲食との税率差は2ポイントから9ポイントへ広がります。拡大幅は7ポイントです。
この変化は、飲食店に一律の値下げを迫るものではありません。しかし、家計の実質消費が落ち、外食が節約対象になり、仕入れ価格の圧力が続くなかで、「なぜ店で食べるのか」という問いを強くします。
RBRは、その答えを、料理人の腕や接客上手なスタッフ一人に任せるべきではないと考えます。料理、サービス、清潔さ、ホスピタリティをつなぎ、店長が経営者の思想を現場行動へ翻訳し、スタッフが繰り返し実行できる仕組みにする必要があります。
価格は他店にもまねできます。キャンペーンも、すぐに追随されます。しかし、客を観察し、料理と接客と空間を組み合わせ、毎日の教育と改善によって同じ価値を届け続ける文化は、簡単にはまねできません。
食料品1%という法案に対して、個店が今考えるべきなのは、「いくら下げるか」だけではありません。「自店で食べる時間には、どんな約束があるのか」「その約束を、明日も別のスタッフが守れるか」です。
その問いを90日かけて数字と行動へ変えることが、税率差を脅威だけで終わらせず、自店独自のケイパビリティへ変える第一歩になります。
出典・参考資料
-
特定技能「外食」5万人枠が98%|外国人を採る店から、人が育ち残る店へ
記事がありません
この記事を書いた人 Wrote this article
新田 敏之 RBR合同会社 統括 / 男性
RBR(Restaurant Business Reform)代表。 鉄板焼きの現場で25年。 これまで数多くの飲食店の立て直しを中心とした経営改善に携わり、売上改善、商品開発、人材育成、オペレーション構築、デリバリー事業の立ち上げなど、現場に入りながら支援を行ってきました。 現在は「ガブ飲み食堂」を運営しながら、主力商品の開発・ソースや商品の卸事業、デリバリーFC事業の展開、そして飲食店の経営改善支援を行っています。 このブログで発信するのは、机上の理論ではありません。 すべて現場で試し、失敗し、改善を繰り返してきた実践知です。 料理だけでは、お店は続きません。 利益が残る仕組み、人が育つ環境、お客様に選ばれ続ける理由。 私は、その「経営」を一人でも多くの飲食人に届けたいと考えています。 飲食店を増やしたいわけではありません。 利益が残る飲食店を、一店舗でも増やしたい。 その想いを胸に、今日も現場で挑戦を続けています。
関連記事 Related articles