インボイス控除が8割から7割へ|地元の仕入先を切る前に、店が計算すべき本当の原価
この記事は約 18
分で読めます
2026年10月1日、適格請求書発行事業者ではない免税事業者などから行う課税仕入れについて、仕入税額相当額から控除できる割合が8割から7割へ変わりました。
地元の農家、漁師、小規模な加工業者、個人商店などから仕入れている飲食店には、無関係ではありません。しかし、ここで「登録番号がない仕入先は原価が上がる」「インボイスを出せる業者へ替えたほうが得だ」と結論づけるのは早すぎます。
最初に確認すべきなのは、自店が一般課税、簡易課税、特例のどれで申告しているか。そして、実際に増える税負担はいくらかです。その次に、食材の価格だけでなく、使える部分の割合、仕込み時間、廃棄、欠品への対応、発注変更の柔軟性、料理の品質、お客様へ届ける価値まで含めて比較します。
RBRの主張は、インボイスの登録番号だけで仕入先を選ばず、税務上の差額と、その仕入先が店にもたらす現場価値を同じ表に載せて判断することです。
地元の仕入先との関係を守ること自体が目的ではありません。長い付き合いだからと数字を見ないのも違います。税差だけを見て関係を切るのでも、情だけで取引を続けるのでもなく、店の利益と顧客価値を支える仕入れとは何かを測り直す必要があります。
※この記事は、2026年10月11日時点の公表資料に基づく税務・経営上の一般的な情報です。消費税の申告方式、経過措置や特例の適用可否、帳簿・書類の保存方法は事業者ごとに異なります。個別の判断は税理士、所轄税務署などの専門家へご確認ください。
目次
Outline
第1章 8割から7割になっても、仕入価格が10%上がるわけではない
まず、自店の消費税の計算方法を確認する
一般課税では、基本的に売上げに係る消費税額から、仕入れや経費に係る消費税額を差し引いて納付税額を計算します。そのため、一般課税の飲食店が、適格請求書発行事業者ではない仕入先から食材などを購入すると、仕入税額控除の制限が納付税額へ直接影響します。
一方、簡易課税では、実際の仕入税額を一件ずつ積み上げず、売上税額に業種ごとの「みなし仕入率」を掛けて仕入税額を計算します。国税庁の説明では、原則として基準期間の課税売上高が5,000万円以下で、必要な届出をした事業者が選択できます。飲食店業は原則として第4種事業、みなし仕入率60%ですが、テイクアウト品の販売など別の事業区分が混在する場合は、課税売上げごとの確認が必要です。
簡易課税を適用する店では、仕入先の登録状況を一件ずつ納付税額へ反映しません。2割特例や、一定の個人事業者が2027年分・2028年分に使える3割特例も、実際の仕入税額を積み上げる計算ではありません。したがって「7割化の影響は、すべての飲食店に同じように出る」とは言えません。
さらに、一定規模以下の事業者が2029年9月30日までに行う、税込1万円未満の一回の課税仕入れには、帳簿だけで仕入税額控除を認める少額特例があります。判定は商品一個ではなく、一回の取引総額です。制度を知らずに、小口取引まで一律に「7割しか控除できない」と処理すれば、判断の出発点からずれてしまいます。
- 自店は一般課税、簡易課税、特例のどれで申告しているか
- 対象の仕入れは8%、10%、非課税、不課税のどれか
- 仕入先は適格請求書発行事業者か
- 少額特例、卸売市場特例、協同組合特例などの対象にならないか
- 必要な請求書、帳簿、取引記録が保存されているか
税込10万8,000円の食材で増える額は800円
一般課税を採用し、全額が課税売上げに対応し、経過措置の保存要件を満たす店が、非登録の仕入先から軽減税率8%の食材を税込10万8,000円で仕入れた単純な例を考えます。含まれる消費税等相当額は8,000円です。
- 8割控除:8,000円 × 80% = 6,400円
- 7割控除:8,000円 × 70% = 5,600円
- 控除額の減少:800円
ほかの条件が同じなら納付税額は800円増えます。税込仕入額に対して約0.74%、税抜仕入額に対して0.8%です。毎月同額なら単純計算で年間9,600円です。無視してよい金額ではありませんが、「控除割合が10ポイント下がった」ことと「仕入原価が10%上がった」ことは同じではありません。仕入先へ8%や10%の値下げを求めてよいという計算にもなりません。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | 0% |
物品の仕入れでは、原則として商品が引き渡された日で割合を判断します。支払日や請求書を受け取った日だけで決めるものではありません。段階的に割合が下がるからこそ、今すぐ仕入先を切るのではなく、自店の課税方式と取引ごとの実額を地図にすることが出発点です。
第2章 税差800円だけを見て替えると、一皿の利益を失うことがある
仕入価格と「使える原価」は違う
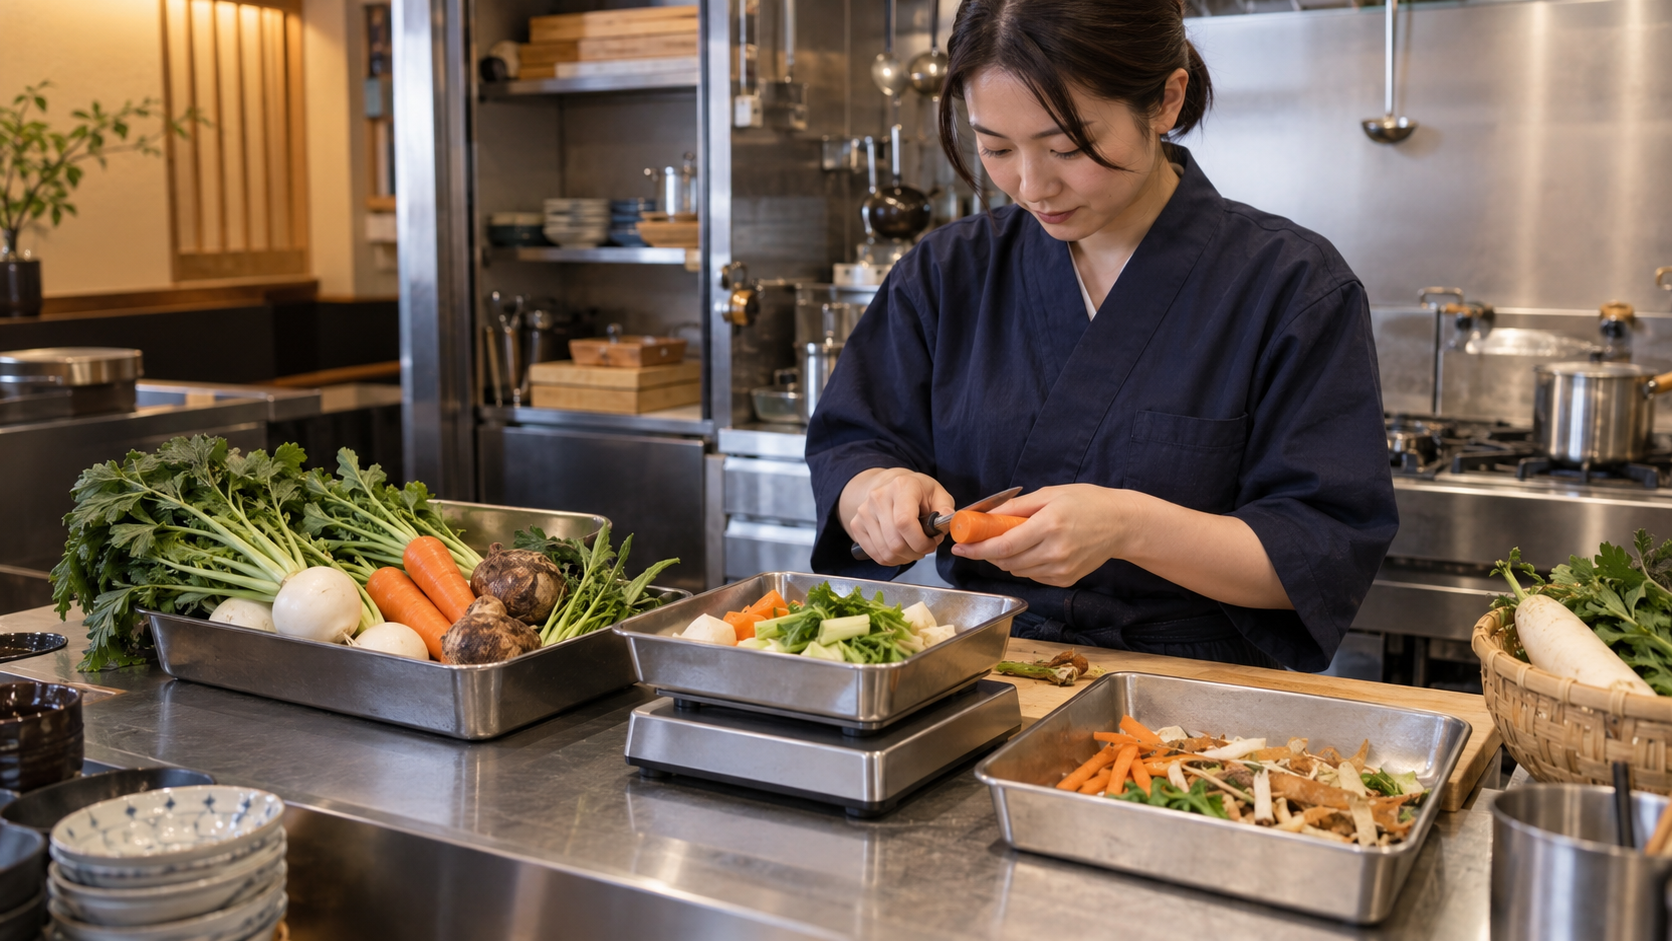
飲食店が買っているのは、箱に入った食材だけではありません。同じ重量、同じ価格帯の野菜でも、形や大きさがそろっているか、傷みが少ないか、可食部をどれだけ取れるかによって、実際に提供できる料理数は変わります。
魚なら脂の状態、身質、サイズ、処理、納品温度によって、歩留まりも仕込み時間も変わります。加工品なら、味のばらつき、解凍後の状態、必要な下処理、保管性がオペレーションへ影響します。請求書上の価格が同じでも、可食部が少なければ一皿当たりの原価は上がり、選別に時間がかかれば人件費が増えます。品質が安定しなければ、調理担当者が火入れや味付けを毎回調整しなければなりません。
反対に、小規模な仕入先でも、店が求める規格を理解し、必要量だけ納品し、季節や収穫状況を事前に伝え、欠品時に代替案を出してくれるなら、その対応が廃棄、在庫、仕込み時間、販売機会の損失を抑えている可能性があります。
使える単位当たりの総原価 =(支払額 + 控除できない消費税額 + 仕込み人件費 + 廃棄損 + 保管・緊急調達費)÷ 実際に提供へ使えた数量
この数字に、売上側の評価を重ねます。料理の味と見た目は安定したか、提供時間は守れたか、売り切れや欠品を減らせたか、スタッフが食材の特徴を説明できたか、その商品が店の約束を再現しているか。顧客価値を無理に一つの金額へ換算せず、税務・厨房・顧客価値の三つの台帳を並べます。
安い仕入れが利益を減らす連鎖
登録済みの仕入先へ替えれば全額控除できるとしても、規格の変化によって選別や切り分けが増えれば、仕込みが延びます。ピーク前の準備が間に合わず、提供が遅れ、接客へ回れる時間が減り、お客様の満足が下がる。この連鎖は、請求書の単価だけでは見えません。
発注単位が大きくなる場合も同じです。在庫量が増え、鮮度が落ち、廃棄が増え、原価を抑えるため盛り付けを減らせば、店が約束してきた満足感まで崩れます。逆に、従来の仕入先が小口納品や急な数量変更へ対応していたなら、その柔軟性は在庫リスクと欠品リスクを同時に抑える機能です。
一般的なインボイス対策は、「登録してもらう」「価格を下げてもらう」「登録済み業者へ替える」という選択肢に寄りがちです。RBRが先に問うのは、その仕入先が店のどの仕事を肩代わりし、どの損失を防いでいたのかです。測った結果、品質、歩留まり、柔軟性に差がなく、税差を含めた総原価で代替先が優れているなら、切替は合理的です。大切なのは、登録番号という一つの情報を、そのまま仕入れ判断の答えにしないことです。
第3章 地元の仕入先との関係を、属人的な付き合いから組織能力へ変える
市場や農協を通る取引には別の確認がある
農林水産省と国税庁の資料では、農林漁業者との取引に関係する卸売市場特例や協同組合特例が説明されています。対象となる卸売市場で、卸売業者が出荷者から委託を受けて行う生鮮食料品等の販売では、出荷者から買手へのインボイス交付義務が免除され、買手が市場の書類により仕入税額控除を行える場合があります。
協同組合特例も、農協などの組合員が、売値・出荷時期・出荷先等の条件を付けない無条件委託方式と、平均価格を基に精算する共同計算方式の両方を満たして販売を委託するなど、要件があります。「JAから買えば全部対象」「生産者が組合員なら対象」と一括りにはできません。生産者から店への直接販売が、自動的にこれらの特例へ入るわけでもありません。
つまり、納品した生産者本人が非登録であるという一つの事実だけでは、控除の可否を判断できません。誰が販売を受託し、どの取引経路を通り、どの書類が発行されたのかを確認する必要があります。
仕入先の知識を、店長が現場の行動へ翻訳する
小規模な仕入先の強みには、価格表へ表れにくいものがあります。「今週はこの魚の状態がよい」「来週は入荷量が減る」「この野菜は大きさが不ぞろいだが味はよい」「この部位なら別の料理へ回せる」といった情報です。
しかし、その情報を経営者や料理長だけが受け取り、頭の中で処理している状態は、まだ組織のケイパビリティではありません。その人が休めば、店は同じ判断を再現できないからです。店長は、経営者の「この一皿で何を約束するか」と、仕入先から届く情報を、発注・検品・仕込み・接客の行動へ翻訳します。
- 受入時に確認する鮮度、温度、サイズ、重量
- 可食部率と廃棄理由
- 規格が変わった場合の切り方、加熱、盛り付け
- 欠品時に使える代替食材と変更できるメニュー
- 小口配送や追加発注が可能な締切時刻
- お客様へ説明してよい産地、旬、特徴
- 品質に問題があった場合の連絡先と判断権限
これが記録され、スタッフが使い、改善されれば、仕入先との関係は「昔からの付き合い」から、店が顧客へ価値を繰り返し届ける仕組みに変わります。QSC+Hで見れば、仕入れは厨房だけの仕事ではありません。
- Q(品質):味、量、温度、盛り付けを安定させる
- S(サービス):欠品や変更時も提供と説明を乱さない
- C(清潔さ):納品状態、保管、下処理、廃棄を管理する
- H(ホスピタリティ):食材の背景や変更理由を、お客様が納得できる言葉で伝える
仕入先から得た情報を、誰でも同じように扱える行動へ変え、反復し、習慣にする。その習慣が店の文化になれば、価格だけでは模倣できない調達能力になります。資本力や仕入規模で大手に勝てない個店が、店の約束に合う食材を現場と仕入先で調整する力で戦う。これが弱者の戦略です。
必要なのは値下げ通知ではなく、実額を示した対話
公正取引委員会などのQ&Aでは、インボイス制度を踏まえて取引条件を見直すこと自体が直ちに問題になるわけではないとされています。仕入税額控除が制限される実額と、免税事業者が資材や燃料などで負担している消費税も考慮し、双方が納得して価格を設定する協議は可能です。
一方、協議が形式だけで、買手側の都合により著しく低い価格を設定すること、登録しなければ値下げや取引打切りを行うと一方的に通告することなどは、取引上の地位や経緯によって、独占禁止法上の問題となるおそれがあります。「7割になったので、その分を下げます」と通知するのではなく、自店の実額、仕入先が担う機能、価格・発注単位・配送・規格・支払条件のうち見直せる部分をテーブルに載せます。
第4章 14日間で「残す・交渉する・二本化する・替える」を決める
仕入れ全体を一度に変える必要はありません。代表的な食材を一品選び、14日間で税務、厨房、顧客価値を同じ表に集めます。目的は、永久の答えを急いで出すことではなく、次に行う小さな試行を決めることです。
1~2日目 税務影響を地図にする
税理士や経理担当者と、自店の申告方法を確認します。一般課税か、簡易課税か。少額特例や3割特例などの要件に該当するか。仕入先は登録事業者か。卸売市場や農協等を通じた取引では、特例と必要書類を確認します。
一般課税で経過措置の対象になる場合は、仕入先ごとに月間の税込仕入額、税率、仕入税額相当額、現在控除できる額、2028年10月以後の50%時点と2030年10月以後の30%時点の差額、必要書類の保存状況を一覧にします。ここで初めて「税務上の差額」が具体的な数字になります。
3~7日目 仕入基準を言葉にし、比較条件をそろえる
価格や重量だけでなく、可食部率、サイズ・脂・熟度などの規格、仕込み時間、最低発注量、納品頻度と締切、欠品時の連絡速度、代替提案、保存可能日数、料理として提供したときの品質基準を決めます。経営者だけで決めず、受入れ、仕込み、調理、提供を担当するスタッフと作ります。
現在の仕入先には、制度変更による自店への影響を数字で伝えます。その上で、価格だけでなく、発注量、納品頻度、規格、配送、支払方法など、双方の負担を減らせる条件を探ります。代替候補は同じ重量ではなく、同じ料理数を作れる条件で見積もります。現在の仕入先だけに柔軟な対応を求め、代替先をカタログ単価だけで評価すれば、公平な比較にはなりません。
8~11日目 一品だけ同条件で厨房試験する
現在品と代替品を、同じメニュー、同じ仕込み量、可能な限り同じ担当条件で試します。納品重量、使用できた重量、廃棄重量と理由、仕込み時間、調理後の出来上がり量、作れた皿数、一皿当たりの食材原価と追加人件費、提供時間、味・見た目・量の基準を満たしたかを記録します。
「こちらのほうがおいしい気がする」だけでは引き継げません。反対に、数字だけで料理の品質を消すのも違います。味や見た目は、合否基準や複数人の確認として記録し、税額、歩留まり、人件費、料理品質を同じ試験の中で見ます。
12~14日目 一皿の採算と店の約束から決める
集めた数字から、使える単位当たりの総原価と一皿当たりの総原価を計算します。インボイスによる控除差も原価の一部に入れますが、それだけを結論にしません。仕入先を替えても味と量を守れるか、提供時間は延びないか、欠品時にスタッフが困らないか、食材について責任ある説明ができるかをQSC+Hで確認します。
- 現状維持:税差を含めても、品質、歩留まり、柔軟性、顧客価値で現在の仕入先が優れる。
- 条件を協議して継続:価格、規格、発注量、納品頻度などを双方で見直す。
- 二本化:主力は現在の仕入先、標準品や繁忙期分は別の仕入先とし、供給リスクを分散する。
- 切替:税差、品質、作業時間、供給条件を含む総原価で、代替先が継続的に優れる。
一品で方法を確立し、店長が別の食材でも同じ測定を行えるようになれば、税制変更への対応は一度きりの作業ではなくなります。環境が変わるたびに、店が自分たちで調べ、測り、対話し、小さく試して判断できる。これがRBRの考える仕入れのケイパビリティです。
守るべきものは、非登録の仕入先そのものではありません。店が顧客へ約束している価値と、それを安定して届ける能力です。数字で測った結果、替える判断もあります。しかし税務差額だけを見て関係を切れば、味、現場の時間、供給の柔軟性を失う可能性があります。
税差を正確に計算する。現場で発生する時間と廃棄を測る。料理と接客への影響を確認する。仕入先と対話し、店長が判断基準をスタッフへ伝える。その積み重ねによって、地元の仕入先との関係は、経営者個人の人脈から、味、利益、働く人、お客様を同時に守る組織能力へ変わります。
参考にした一次資料
この記事を書いた人 Wrote this article
新田 敏之 RBR合同会社 統括 / 男性
RBR(Restaurant Business Reform)代表。 鉄板焼きの現場で25年。 これまで数多くの飲食店の立て直しを中心とした経営改善に携わり、売上改善、商品開発、人材育成、オペレーション構築、デリバリー事業の立ち上げなど、現場に入りながら支援を行ってきました。 現在は「ガブ飲み食堂」を運営しながら、主力商品の開発・ソースや商品の卸事業、デリバリーFC事業の展開、そして飲食店の経営改善支援を行っています。 このブログで発信するのは、机上の理論ではありません。 すべて現場で試し、失敗し、改善を繰り返してきた実践知です。 料理だけでは、お店は続きません。 利益が残る仕組み、人が育つ環境、お客様に選ばれ続ける理由。 私は、その「経営」を一人でも多くの飲食人に届けたいと考えています。 飲食店を増やしたいわけではありません。 利益が残る飲食店を、一店舗でも増やしたい。 その想いを胸に、今日も現場で挑戦を続けています。
関連記事 Related articles